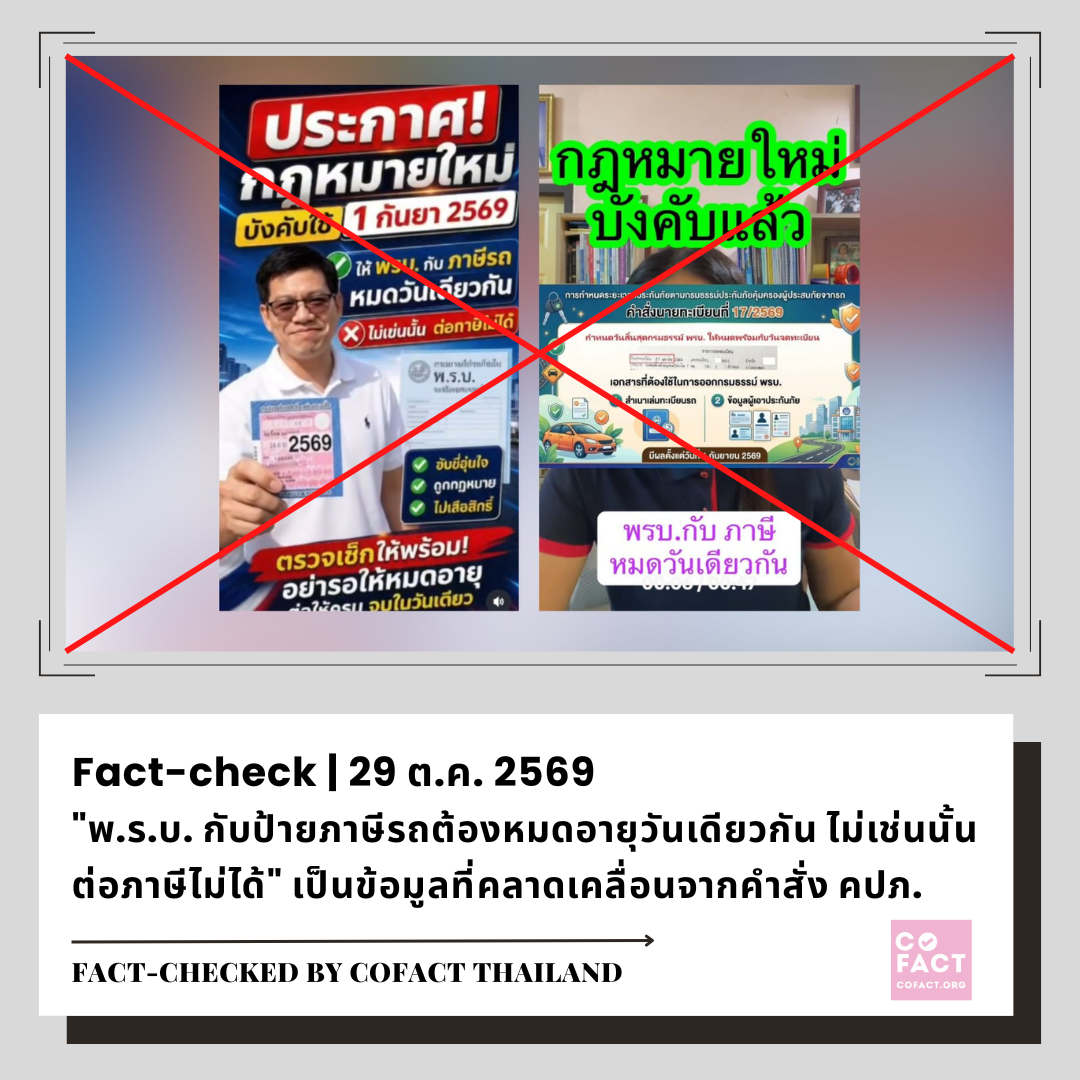
“พ.ร.บ. กับป้ายภาษีรถต้องหมดอายุวันเดียวกัน ไม่เช่นนั้นต่อภาษีไม่ได้” เป็นข้อมูลที่คลาดเคลื่อนจากคำสั่ง คปภ.
กองบรรณาธิการโคแฟค
❓เนื้อหาที่ตรวจสอบ: กฎหมายใหม่กำหนดให้ พ.ร.บ. และป้ายภาษีรถจะต้องมีวันหมดอายุวันเดียวกัน มิฉะนั้นจะไม่สามารถไปต่อทะเบียนได้
❌ ผลการตรวจสอบข้อเท็จจริง: **เนื้อหาคลาดเคลื่อน** คำสั่งนายทะเบียนที่ 17/2569 โดย คปภ. ไม่ได้กำหนดว่า พ.ร.บ.ประกันภัยและป้ายภาษีรถ “ต้องหมดอายุวันเดียวกัน” แต่กำหนดให้ระยะเวลาของ พ.ร.บ. สอดคล้องกับวันสิ้นอายุภาษีรถในปีถัดไปเพื่อให้รถคันนั้นมีประกันภัย พ.ร.บ. ตลอดระยะเวลาที่ใช้รถตลอดปีภาษีของรถคันนั้น
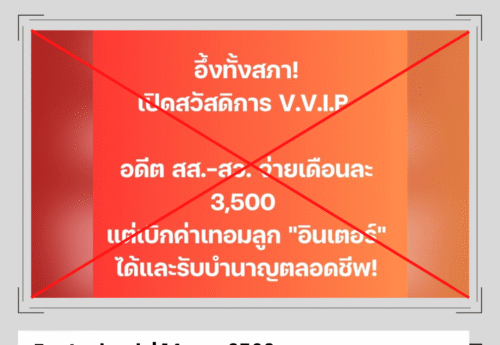
📝 เนื้อหาโดยสรุป: วันที่ 1 ก.ย. 2569 บัญชีเฟซบุ๊ก ‘ประกันภัยรถยนต์ ครูพี่เนย’ โพสต์คลิปวิดีโอบรรยายว่า “กฎหมายใหม่บังคับใช้ตั้งแต่ 1 ก.ย. 2569 คำสั่งนายทะเบียนที่ 17/2569 กำหนดให้ พ.ร.บ. และป้ายภาษีจะต้องมีวันหมดอายุพร้อมกัน มิเช่นนั้นจะไม่สามารถต่อทะเบียนรถกับกรมการขนส่งทางบกได้ คลิปนี้ยังคงเผยแพร่อยู่ ณ วันที่ 28 ต.ค. 2569 คลิปนี้ถูกแชร์ไปมากกว่า 6,600 ครั้ง
นอกจากนี้ยังมีบัญชีโซเชียลมีเดียของพนักงานบริษัทประกันภัยรถยนต์อธิบายข้อมูลเดียวกันนี้อีกหลายบัญชี
🔎 โคแฟคตรวจสอบ: สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) เผยแพร่คำสั่งนายทะเบียน ที่ 17/2569 เรื่อง การกำหนดระยะเวลาประกันภัยตามกรมธรรม์ประกันภัยคุ้มครองผู้ประสบภัยจากรถ เมื่อวันที่ 7 ส.ค. 2569 ระบุวันบังคับใช้ ตั้งแต่วันที่ 1 ก.ย. 2569 เป็นต้นไป มีสาระสำคัญคือ
▪️ ให้ระยะเวลาการประกันภัยตามกรมธรรม์ประกันภัยคุ้มครองผู้ประสบภัยจากรถมีกำหนด 1 ปี เว้นแต่เป็นความประสงค์ของผู้เอาประกันภัย ให้บริษัทรับประกันภัยโดยมีระยะเวลาประกันภัยต่ำกว่า 1 ปี หรือเกินกว่า 1 ปีได้ แต่ต้องไม่เกิน 2 ปี โดยให้ใช้อัตราเบี้ยประกันภัยแบบเฉลี่ยรายวัน
▪️ ให้ระยะเวลาการประกันภัยตามกรมธรรม์ประกันภัยคุ้มครองผู้ประสบภัยจากรถ มีกำหนดระยะเวลาอย่างน้อยถึงวันสิ้นอายุภาษีรถในปีถัดไป ในกรณีนำไปใช้ประกอบการชำระภาษีรถประจำปีตามกฎหมาย
โคแฟคสอบถามไปยัง คปภ. และได้รับคำชี้แจงทางอีเมล ในวันที่ 28 ต.ค. 2569 ดังนี้
❓ จริงหรือไม่หาก พ.ร.บ. กับป้ายภาษีมีวันหมดอายุไม่ตรงกันจะไม่สามารถต่อทะเบียนได้?
❌ ไม่จริง: คำสั่งนายทะเบียนที่ 17/2569 เป็นการออกเพื่อเป็นการคุ้มครองผู้ประสบภัยจากรถอย่างต่อเนื่อง ลดช่องว่างความคุ้มครองของประกันภัย พ.ร.บ. และให้สอดรับการชำระภาษีรถประจำปีของกรมการขนส่งทางบก
ในคำสั่งนายทะเบียน ข้อ 4 ววรค 2 จึงกำหนดให้บริษัทที่รับประกันภัย พ.ร.บ. รถที่อยู่ในระบบการชำระภาษีของกรมการขนส่งทางบก จะต้องคำนึงถึงวันสิ้นอายุภาษีรถในปีถัดไป ในการเสนอขายและทำความเข้าใจกับผู้เอาประกันภัยรายนั้น เพื่อให้รถคันนั้นมีประกันภัย พ.ร.บ. ตลอดระยะเวลาที่ใช้รถตลอดปีภาษีของรถคันนั้น
ส่วนการพิจารณาว่าจะรับชำระภาษีรถคันใดหรือไม่เป็นอำนาจของกรมการขนส่งทางบก
❓ ผู้ใช้รถควรทำอย่างไรหากวันหมดอายุของ พ.ร.บ. กับป้ายภาษีไม่ตรงกัน เช่น พ.ร.บ. จะหมดอายุประมาณต้นเดือนกรกฎาคม แต่ป้ายภาษีหมดอายุกลางเดือนตุลาคม
ℹ️ สำหรับรถอื่นที่ไม่ใช่รถจักรยานยนต์ ตามคำสั่งนายทะเบียนฉบับเดียวกัน ข้อ 4 วรรค 1 ได้กำหนดระยะเวลาเอาประกันภัยพ.ร.บ.โดยทั่วไปมีกำหนด 1 ปี แต่หากผู้เอาประกันภัยประสงค์ที่จะไม่ซื้อระยะเวลาความคุ้มครองที่ 1 ปี ก็สามารถทำได้ โดยสามารถซื้อระยะเวลาความคุ้มครองที่ตำกว่า 1 ปี หรือเกินกว่า 1 ปีก็ได้ แต่สูงสุดไม่เกิน 2 ปี โดยใช้อัตราเบี้ยแบบเฉลี่ยรายวัน
สำหรับรถ จักรยานยนต์ มีคำสั่งนายทะเบียนที่ 20/2565 ให้สามารถเอาประกันภัย ที่ระยะเวลา 3 ปี 4 ปี หรือ 5 ปี ได้
ตัวอย่างเช่น หาก พ.ร.บ.หมดอายุเดือนกรกฎาคมและป้ายวงกลมหมดอายุกลางเดือนตุลาคม เจ้าของรถสามารถแจ้งความประสงค์ขอซื้อ ประกันภัย พ.ร.บ. ที่มีระยะเวลา 3 เดือน (สิงหาคม 2569 -กลางตุลาคม 2569) หรือจะซื้อ ประกันภัย พ.ร.บ. ที่มีระยะเวลา 15 เดือน (สิงหาคม 2569 – กลางตุลาคม 2570) ก็ได้