องค์กรผู้บริโภคนานาชาติเปิดมุมมองสู้ภัยดิจิทัล ย้ำทุกภาคส่วนร่วมรับผิดชอบ จี้แพลตฟอร์มออนไลน์คุ้มครองผู้บริโภค
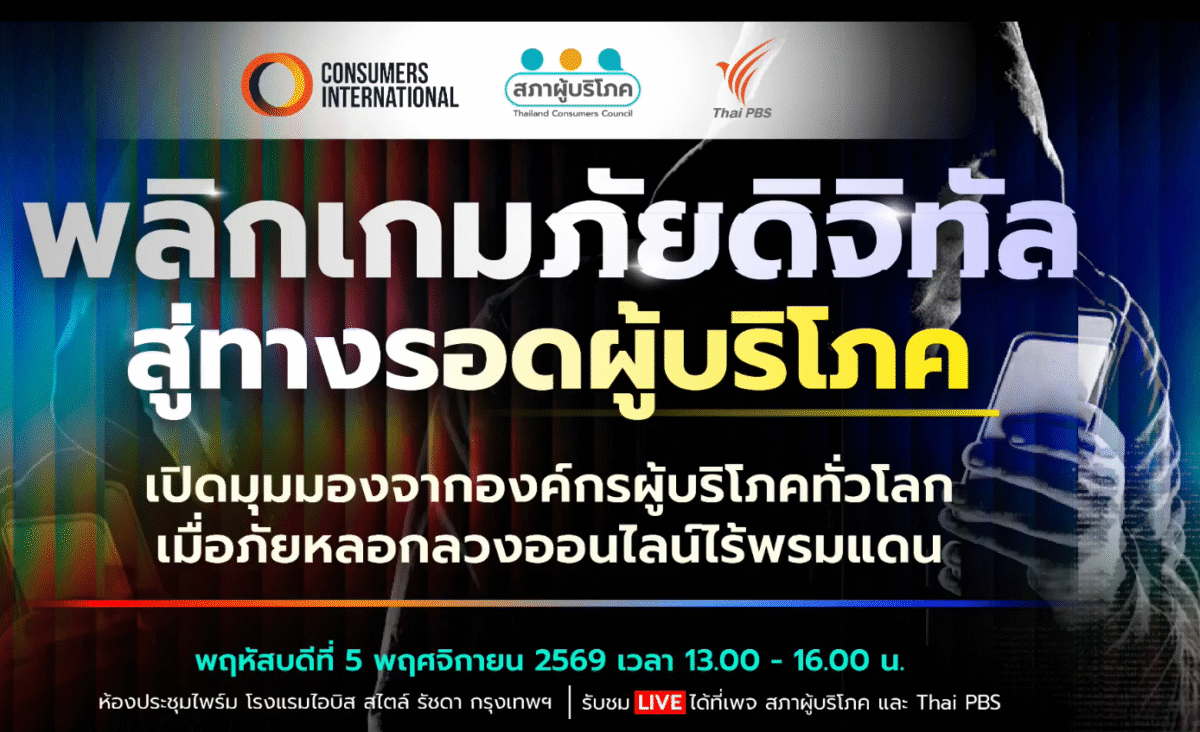
5 พฤศจิกายน 2569 ณ ห้องประชุมไพรม์ โรงแรมไอบิส สไตล์ รัชดา กรุงเทพฯ สภาองค์กรของผู้บริโภคจัดเวทีเสวนา “พลิกเกมภัยดิจิทัล สู่ทางรอดผู้บริโภค” เปิดมุมมองและแลกเปลี่ยนประสบการณ์การรับมือภัยหลอกลวงออนไลน์จากผู้เชี่ยวชาญและองค์กรคุ้มครองผู้บริโภคจากหลายประเทศ
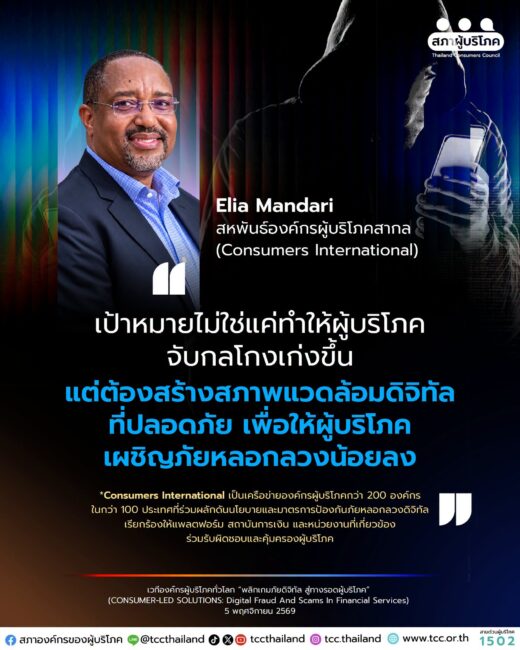
เอเลีย แมนดารี (Elia Mandari) สหพันธ์องค์กรผู้บริโภคสากล (Consumers International) กล่าวว่า การป้องกันภัยจากมิจฉาชีพออนไลน์เป็นความรับผิดชอบร่วมกันของทุกภาคส่วน ทั้งภาครัฐ ภาคประชาสังคม และผู้บริโภค ซึ่งจำเป็นต้องมีความรู้เท่าทัน (Literacy) เพื่อรู้จักและรับมือกับกลโกงรูปแบบต่าง ๆ สหพันธ์องค์กรผู้บริโภคสากล ซึ่งทำหน้าที่เป็นตัวแทนและเชื่อมโยงองค์กรผู้บริโภคทั่วโลกมานานกว่า 60 ปี ได้นำประสบการณ์จริงของผู้บริโภคมาใช้พัฒนาแนวทางแก้ไขปัญหาและสร้างความรับผิดชอบร่วมกัน โดยมุ่งเน้น 3 ประเด็นหลัก ได้แก่ ปัญญาประดิษฐ์ (AI) การเงินดิจิทัล และการป้องกันภัยจากมิจฉาชีพ ทั้งนี้การสร้างความเชื่อมั่นในระบบดิจิทัลไม่ใช่เพียงการให้ความรู้แก่ประชาชน แต่ต้องมีระบบที่ปลอดภัย มาตรการคุ้มครองและกลไกเยียวยาที่มีประสิทธิภาพควบคู่กัน
“สหพันธ์องค์กรผู้บริโภคสากลทำหน้าที่เชื่อมโยงผู้มีส่วนเกี่ยวข้องผ่านเครื่องมือสำคัญ 3 ประการ ได้แก่ 1. การกำหนดวาระความร่วมมือระดับโลก (Global Action Agenda) 2. การประเมินและค้นหาช่องว่างในการคุ้มครองผู้บริโภค (Global Mapping Assessment) และ 3. การติดตามความคิดเห็น ความเสี่ยง และความคืบหน้าในการรับมือภัยหลอกลวง (Consumer Sentiment and Risk Scam Barometer) เพื่อให้การแก้ไขปัญหามีทิศทางและสามารถติดตามผลได้อย่างเป็นรูปธรรม” เอเลียกล่าว
ด้าน ดร.อนินดิตา เมห์ตา (Dr. Anindita Mehta) ประธานเจ้าหน้าที่บริหาร (CEO) ศูนย์การศึกษาและวิจัยผู้บริโภค ประเทศอินเดีย (CERC) กล่าวว่าความท้าทายสำคัญของการคุ้มครองผู้บริโภคในอินเดียคือความแตกต่างทางภาษา เนื่องจากประชาชนในพื้นที่ภาคเหนือและภาคใต้ใช้ภาษาที่แตกต่างกัน ส่งผลให้การสื่อสารและสร้างความเข้าใจเป็นเรื่องยาก CERC จึงทำหน้าที่เป็นสื่อกลางในการสื่อสารกับผู้บริโภคในทุกพื้นที่ พร้อมเฝ้าระวังการเปลี่ยนแปลงรูปแบบการหลอกลวงทางดิจิทัล และสร้างความตระหนักรู้เพื่อให้ประชาชนสามารถป้องกันตนเองได้ก่อนตกเป็นเหยื่อ
หนึ่งในโครงการสำคัญของ CERC คือ “โล่ปกป้องหมู่บ้าน” (Village Shield) ซึ่งมุ่งสร้างความตระหนักรู้เกี่ยวกับกลโกงออนไลน์ สิทธิผู้บริโภค และการค้าที่ไม่เป็นธรรมในระดับชุมชน ผ่านการพัฒนาเครือข่ายแกนนำที่ประชาชนไว้วางใจ เช่น ครู ผู้นำเยาวชน และผู้นำสตรี โดยฝึกอบรมทักษะการเฝ้าระวังภัยออนไลน์และการให้คำปรึกษาด้านกฎหมาย รวมถึงการให้ความรู้แก่ประชากรกลุ่มเปราะบาง
“การมีกฎหมายเพียงอย่างเดียวไม่เพียงพอ แต่ต้องอาศัยการมีส่วนร่วมของผู้บริโภคและชุมชนด้วย โดย CERC เริ่มต้นจากการประสานงานกับผู้นำท้องถิ่นหรือผู้บริหารระดับหมู่บ้าน จัดทำบันทึกข้อตกลงความร่วมมือ (MoU) เพื่อชี้แจงวัตถุประสงค์ของโครงการและสร้างความเข้าใจว่าเป็นการให้ความรู้แก่ประชาชนเพื่อป้องกันอาชญากรรมออนไลน์ ซึ่งเมื่อหน่วยงานท้องถิ่นเข้าใจแนวทางการดำเนินงานแล้ว ก็ได้รับการสนับสนุนและความร่วมมือเป็นอย่างดี” ดร.อนินติตากล่าว
ขณะที่ เดลิเซีย เรย์โนลด์ส แฮนด์ (Delicia Reynolds Hand) ผู้อำนวยการอาวุโสสายงานตลาดดิจิทัล องค์กร Consumer Reports สหรัฐอเมริกา กล่าวถึงแนวคิด “Trust by Design” หรือการออกแบบระบบให้มีความน่าเชื่อถือและคุ้มครองผู้บริโภคตั้งแต่ต้นทาง โดยชี้ว่า ปัญหาที่ผู้บริโภคเผชิญในปัจจุบันคือการขาดช่องทางร้องเรียนที่ชัดเจน ไม่มีหน่วยงานรับผิดชอบอย่างแท้จริง และต้องใช้เวลาติดตามความคืบหน้าเป็นเวลานาน จึงจำเป็นต้องออกแบบระบบที่สามารถจัดการปัญหาได้ตั้งแต่ก่อนเกิดความเสียหาย
หลักการสำคัญของ Trust by Design ประกอบด้วย 3 ด้าน ได้แก่ 1. Verify การแสดงสัญญาณหรือข้อมูลที่ชัดเจน เพื่อให้ผู้บริโภคตรวจสอบความน่าเชื่อถือและความเสี่ยงก่อนตัดสินใจซื้อสินค้าหรือใช้บริการ 2. Report การจัดให้มีช่องทางแจ้งเหตุที่ง่ายและรวดเร็ว เช่น ระบบรายงานปัญหาเพียงคลิกเดียว ซึ่งข้อมูลที่ได้รับสามารถนำไปใช้ปรับปรุงระบบได้ และ 3. Recover การมีศูนย์กลางรับเรื่องและช่วยเหลือผู้เสียหายอย่างเป็นระบบ หัวใจสำคัญคือการออกแบบระบบที่ทำให้ผู้บริโภคสามารถควบคุมสถานการณ์ได้มากขึ้น ลดความเสียหาย และเพิ่มโอกาสในการได้รับการเยียวยา แทนที่จะปล่อยให้ผู้บริโภคต้องเผชิญปัญหาและรับมือกับความเสียหายเพียงลำพัง
ด้าน ฟิออเรนตินา การ์เซีย มิรามอน (Fiorentina García Miramon) ผู้อำนวยการองค์กรคุ้มครองผู้บริโภคดิจิทัล Tec-Check ประเทศเม็กซิโก กล่าวว่า การป้องกันภัยมิจฉาชีพออนไลน์จำเป็นต้องอาศัยความร่วมมือระหว่างสถาบันการเงิน หน่วยงานภาครัฐ และหน่วยงานที่เกี่ยวข้อง เพื่อไม่ให้เกิดช่องว่างในการคุ้มครองผู้บริโภค โดยเฉพาะการแจ้งเตือนและระงับธุรกรรมที่ต้องรวดเร็วกว่าการเคลื่อนย้ายเงินของมิจฉาชีพ ธนาคารและหน่วยงานที่เกี่ยวข้องจึงต้องมีระบบตอบสนองที่รวดเร็ว ก่อนที่เงินของผู้เสียหายจะถูกโอนออกไป โดยเสนอแนวทางประสานงานระหว่างหน่วยงาน 4 ขั้นตอน ได้แก่ 1. Activate เปิดใช้งานช่องทางติดต่อที่กำหนดไว้โดยเฉพาะ 2. Share แลกเปลี่ยนข้อมูลระหว่างหน่วยงาน 3. Act ดำเนินการตอบสนองและจัดการความเสียหายอย่างรวดเร็ว และ 4. Record บันทึกเหตุการณ์และติดตามผล เพื่อให้การช่วยเหลือผู้เสียหายเป็นไปอย่างต่อเนื่องและมีประสิทธิภาพ
ขณะที่ สเตฟาโน โรซเซตติ (Stefano Rossetti) เจ้าหน้าที่กฎหมายอาวุโส องค์กรผู้บริโภคแห่งยุโรป (BEUC) กล่าวว่า ยุโรปมีกลไกควบคุมการโฆษณาบนแพลตฟอร์มออนไลน์ เพื่อป้องกันไม่ให้ประชาชนต้องเผชิญความเสี่ยงจากโฆษณาหลอกลวง โดย BEUC ทำงานร่วมกับองค์กรผู้บริโภค 29 แห่งใน 7 ประเทศ และเปิดช่องทางร้องเรียนแพลตฟอร์ม โดยเฉพาะกรณีโฆษณาเกี่ยวกับการเงินและการลงทุน แต่จากการดำเนินงานพบว่า แพลตฟอร์มจำนวนมากมักปฏิเสธหรือนิ่งเฉยต่อข้อร้องเรียน เนื่องจากโฆษณาเหล่านี้สร้างรายได้ให้กับแพลตฟอร์มเป็นจำนวนมาก สเตฟาโนจึงเห็นว่า แม้จะมีกฎหมายเพื่อคุ้มครองผู้บริโภค แต่หากไม่มีการบังคับใช้อย่างจริงจังและทันท่วงที ก็ไม่สามารถป้องกันความเสียหายได้อย่างมีประสิทธิภาพ ภาคประชาสังคมจึงควรรวมตัวกันผลักดันการเปลี่ยนแปลง รวมถึงใช้กระบวนการทางกฎหมายเชิงยุทธศาสตร์ เพื่อเรียกร้องให้แพลตฟอร์มและผู้เกี่ยวข้องปฏิบัติตามกฎหมายและกฎเกณฑ์ที่กำหนดไว้
สารี อ๋องสมหวัง เลขาธิการสำนักงานสภาองค์กรของผู้บริโภค กล่าวถึงการตัดสินใจดำเนินคดีกับแพลตฟอร์มออนไลน์ของสภาองค์กรของผู้บริโภคว่า ในช่วงปี 2567–2568 สภาองค์กรของผู้บริโภคได้แจ้งปัญหาไปยัง Meta บริษัทเจ้าของแพลตฟอร์ม Facebook หลังพบว่ามีเรื่องร้องเรียนเกี่ยวกับความเสียหายจากโฆษณาหลอกลวงเป็นจำนวนมากถึง 11,815 เรื่อง และเรียกร้องให้มีการเยียวยาผู้เสียหายประมาณ 4,000 คน คิดเป็นมูลค่าความเสียหายราว 87 ล้านบาท แต่กลับไม่ได้รับคำตอบที่ชัดเจนเกี่ยวกับแนวทางการเยียวยา แม้ Facebook จะไม่ได้เป็นผู้ผลิตโฆษณาปลอมโดยตรง แต่แพลตฟอร์มได้รับประโยชน์จากการเผยแพร่โฆษณาเหล่านั้น จึงควรมีส่วนรับผิดชอบต่อปัญหาที่เกิดขึ้น นอกจากนี้ ยังพบแอปพลิเคชันอันตรายอยู่บนแพลตฟอร์มให้บริการดาวน์โหลดแอปพลิเคชันบนโทรศัพท์มือถือ ทั้ง App Store ของ Apple ซึ่งให้บริการระบบ iOS และ Play Store ของ Google ซึ่งให้บริการระบบ Android รวมถึงประเด็นความรับผิดชอบของสถาบันการเงินต่อความเสียหายที่เกิดขึ้นกับผู้บริโภค
อย่างไรก็ตาม คดีดังกล่าวยังอยู่ระหว่างรอข้อสรุปเกี่ยวกับสถานะการเป็นคดีผู้บริโภค เนื่องจากฝ่ายจำเลยมีข้อโต้แย้งในประเด็นดังกล่าว โดยสารีระบุว่า หากศาลไม่พิจารณาให้เป็นคดีผู้บริโภค ก็ไม่ได้หมายความว่าจะไม่สามารถดำเนินคดีต่อไปได้ แต่จะทำให้ภาระในการดำเนินคดีตกอยู่กับผู้บริโภคมากขึ้น รวมถึงยังมีประเด็นต้องพิจารณาว่าควรอยู่ในเขตอำนาจของศาลแพ่งหรือศาลทรัพย์สินทางปัญญา